
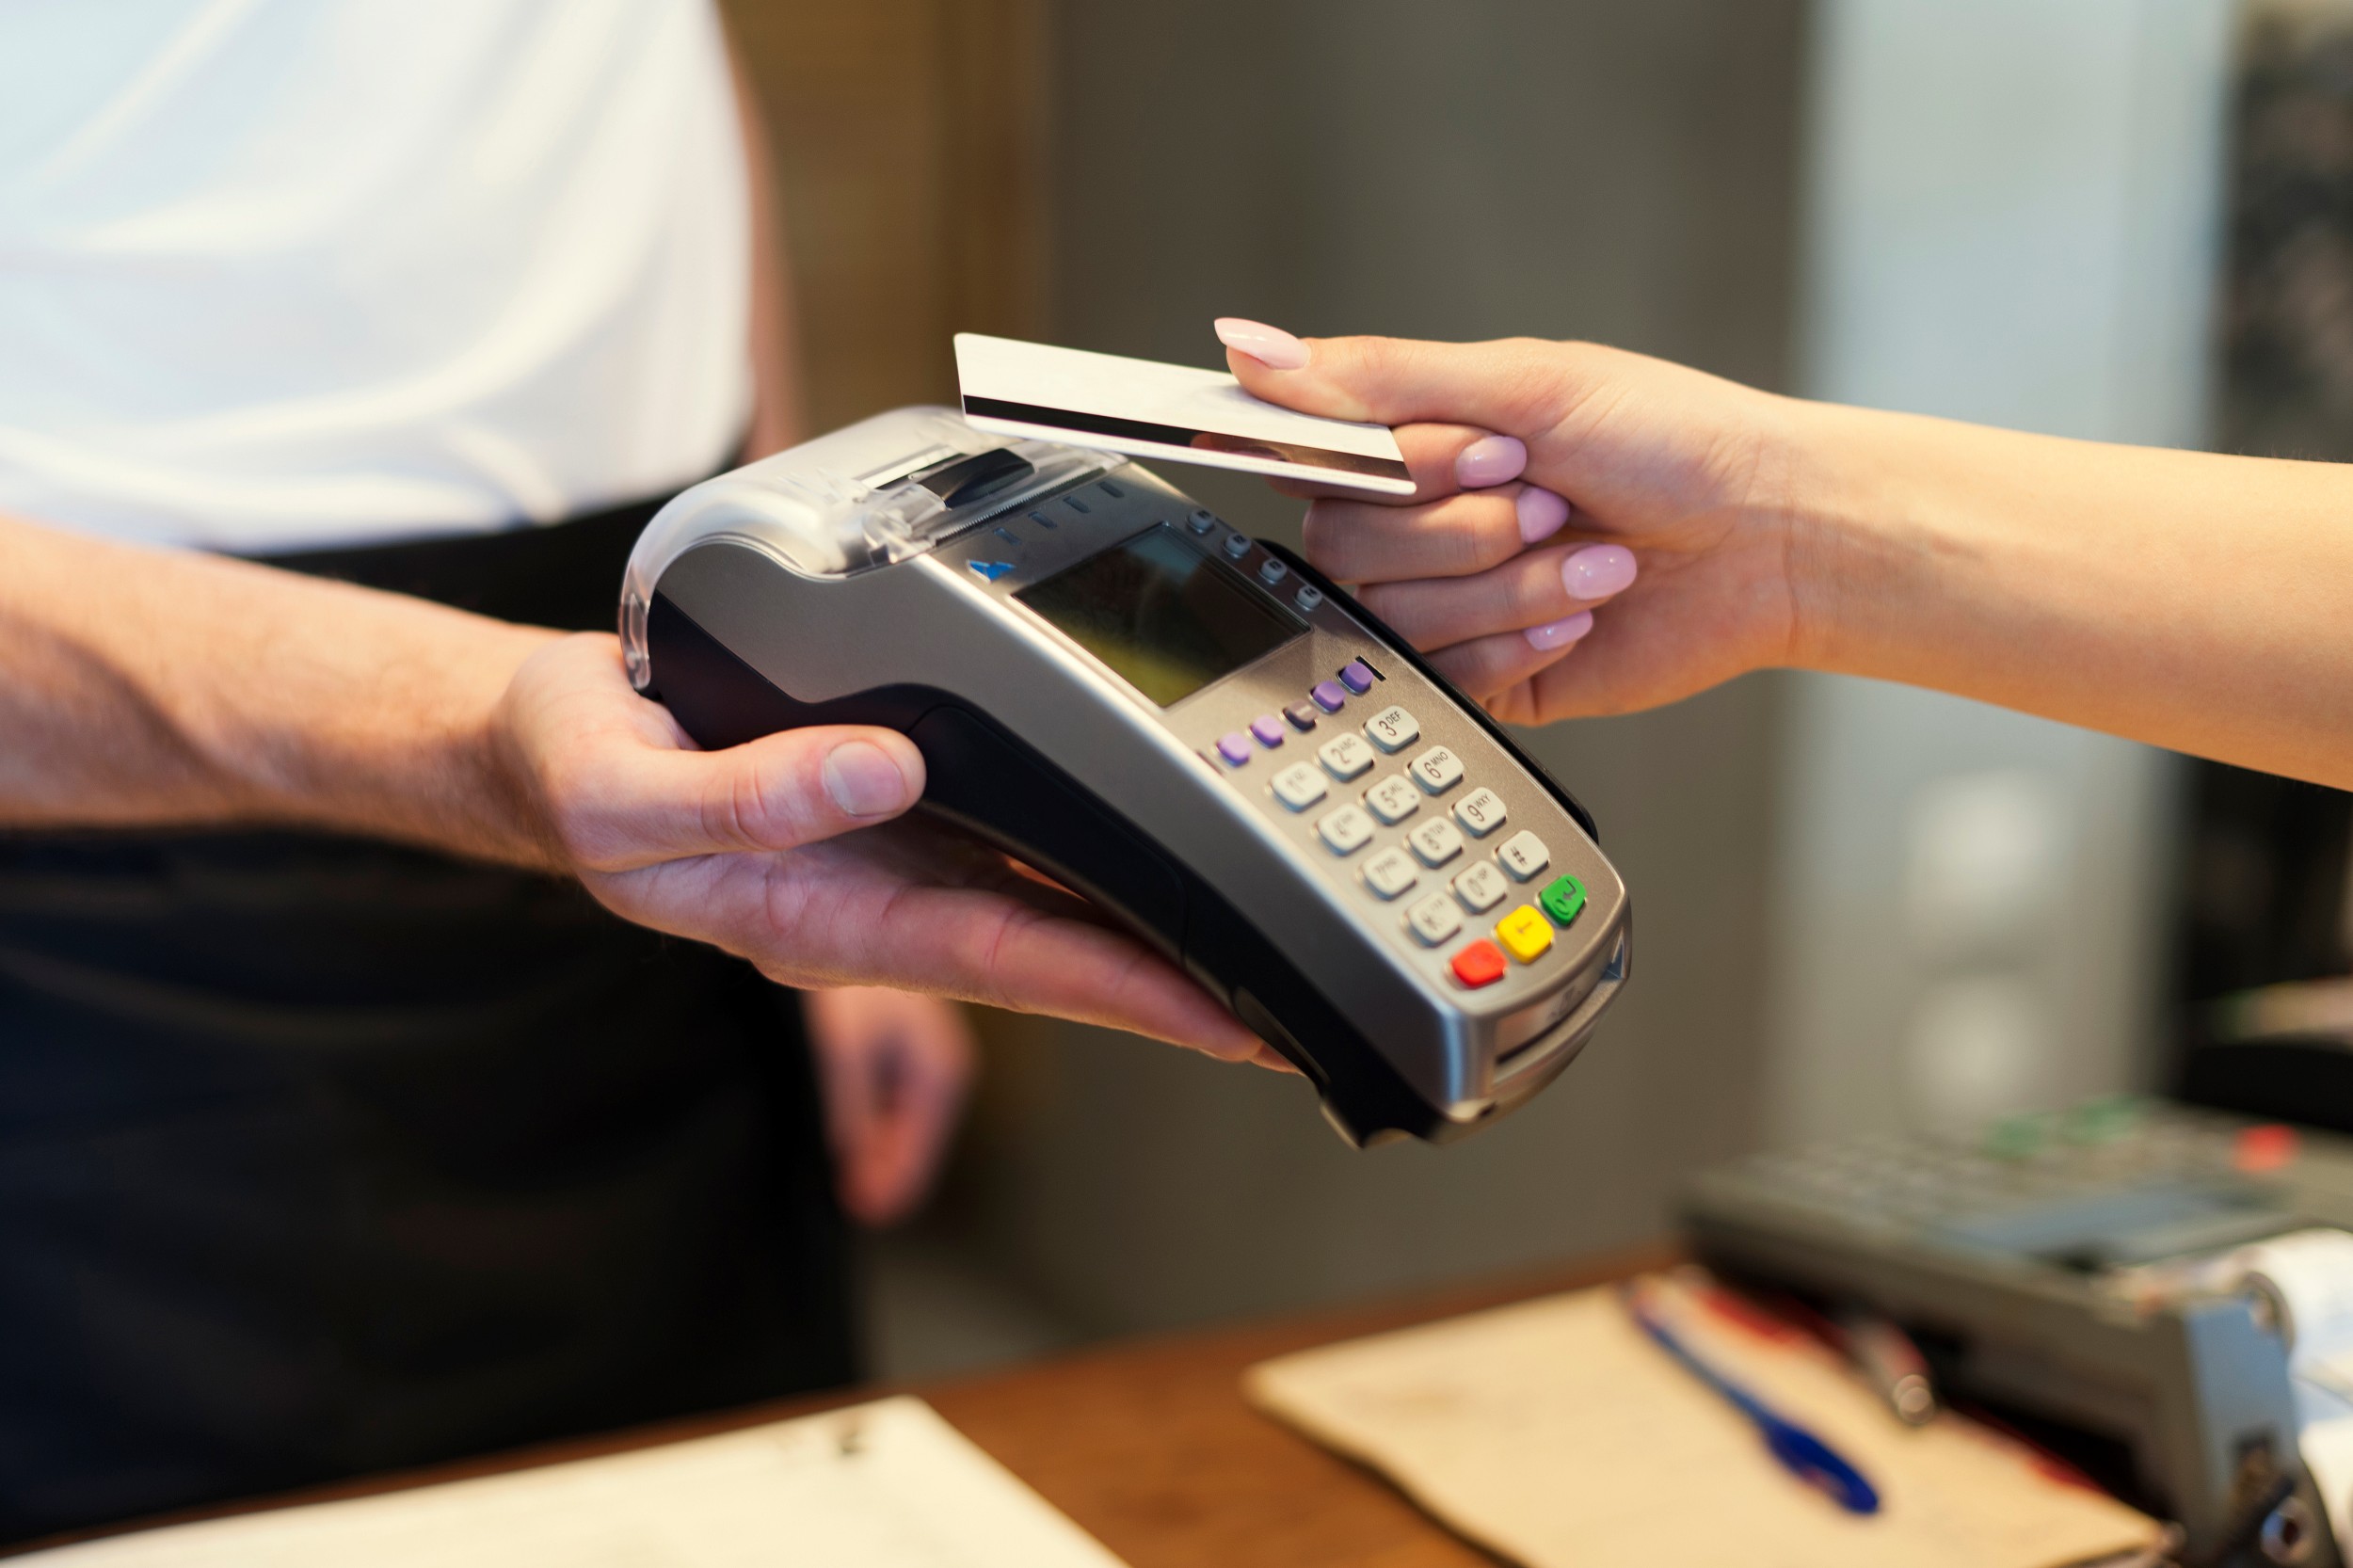
信用卡機申請|商戶信用卡機及銀行開戶一站式代辦
代辦信用卡機同商戶銀行戶口,減省繁複流程,爭取更優惠交易費。有線、無線信用卡機同流動信用卡機都可以比較。
支援:Visa · Mastercard · 銀聯 · American Express · JCB(視乎方案)
我們一站式代辦信用咭機收款服務申請,減少商戶繁複嘅申請手續,提供優惠交易費用,部分方案更可以免除連接數據線費用。另備有無線信用咭機可供申請,適合展場、攤位同外勤收款使用。
由揀機、比較信用卡機手續費同月費、準備文件、公司銀行開戶,到安裝測試,我們全程跟進。無論你係新開業小店、餐廳、零售店,定係多分店中小企,都可以搵到合適嘅商戶信用卡機方案。
- 支援 Visa、Mastercard、銀聯等主要卡種
- 有線、無線同流動信用卡機選擇
- 銀行開戶同商戶服務跟進
- 快速報價同安裝安排
甚麼是信用卡機(信用咭機)?
信用卡機又叫信用咭機、信用卡收款機或者信用卡終端機,係商戶用嚟讀取顧客信用卡或扣賬卡資料、向收單機構發出交易授權嘅裝置。顧客可以插卡(晶片)、拍卡(感應式),部分機款亦支援 Apple Pay、Google Pay 等手機感應支付。
交易完成之後,收單機構會扣除商戶手續費,再將餘額結算到商戶嘅銀行戶口。所以申請信用卡機之前,商戶一般要先有公司銀行戶口,作為結算之用。
卡組織、收單機構同商戶嘅關係
| 角色 | 例子 | 負責 |
|---|---|---|
| 卡組織 | Visa、Mastercard、銀聯、American Express、JCB | 營運付款網絡,制定交易規則 |
| 發卡銀行 | 發信用卡俾顧客嘅銀行 | 批核持卡人交易 |
| 收單機構 | 銀行或支付服務供應商 | 為商戶提供信用卡機、處理交易同結算 |
| 商戶 | 你嘅店舖 | 接受顧客付款 |
根據 Visa 同 Mastercard 嘅指引,商戶如果想接受佢哋嘅卡,要聯絡收單機構申請,卡組織本身唔會直接提供信用卡機。所以「信用卡機比較」實際上係比較唔同收單機構嘅方案。
信用卡收款支援卡種:Visa Mastercard 收款及銀聯收款
| 卡種 | 特點 | 支援情況 |
|---|---|---|
| Visa、Mastercard | 香港最普遍嘅國際信用卡同扣賬卡網絡 | 幾乎所有商戶信用卡機都支援 |
| 銀聯 UnionPay | 全球 183 個國家和地區可用;港澳幾乎所有商戶同櫃員機都已支持,本地累計發卡超過 3,000 萬張 | 大部分方案支援 |
| American Express | 商務客同高消費客群較常用 | 視乎收單機構 |
| JCB | 日本旅客較常用 | 視乎收單機構 |
| Diners Club、Discover | 部分海外旅客使用 | 視乎收單機構 |
| 手機錢包及二維碼 | Apple Pay、Google Pay、微信支付、支付寶等 | 部分智能收款機支援,詳見 Allinpay |
*銀聯數據來源:銀聯國際官方網站。
信用卡機種類比較:有線、無線、流動及智能 POS 收款機
傳統有線信用卡機
經電話線或 LAN 網線連接,網絡穩定,適合有固定收銀台嘅零售店、診所同服務業。缺點係要喺固定位置使用。
無線信用卡機
內置 SIM 卡流動數據或者 Wi-Fi,唔使依賴固網電話線,可以帶到餐枱邊埋單,或者喺展場、攤位同外勤收款。要留意流動數據費、電池續航同訊號覆蓋。
流動信用卡機(mPOS)
流動 POS 機一般要配合專用讀卡器同手機或平板電腦應用程式使用,可以透過流動網絡、Wi-Fi 或藍牙連接,適合要喺唔同位置收款嘅商戶,例如快閃店、展銷攤位、外送服務或者上門服務。如果你仲需要遙距收款同網上付款,可以了解支付平台手機 App。
智能 POS 收款機
用 Android 系統,可以經 SIM 卡或 Wi-Fi 連接,部分支援信用卡、二維碼電子錢包同八達通,一部機收齊多種付款方式。想一機收齊國際卡、銀聯同電子錢包,可以比較 Allinpay 通聯支付。
| 類型 | 連接方式 | 流動性 | 適合商戶 |
|---|---|---|---|
| 有線信用卡機 | 電話線/LAN | 固定 | 零售店、診所、服務業收銀台 |
| 無線信用卡機 | SIM 卡/Wi-Fi | 高 | 餐廳枱邊埋單、展場、攤位 |
| 流動信用卡機(mPOS) | 手機 App 加讀卡器,流動網絡/Wi-Fi/藍牙 | 最高 | 外送、上門服務、快閃店 |
| 智能 POS 收款機 | SIM 卡/Wi-Fi | 中至高 | 想一機收多種付款方式嘅商戶 |
信用卡機手續費、信用卡機月費及租用收費
信用卡機手續費(MDR)
信用卡機手續費即商戶扣率(MDR, Merchant Discount Rate),收單機構會按每筆交易金額扣除一個百分比,再將餘額結算俾商戶。費率會因行業、交易量、卡種(本地卡、海外卡、商務卡)同收單機構而唔同,有支付服務供應商指出,市場上一般介乎約 1.2% 至 5%。
信用卡機收費項目一覽
| 收費項目 | 常見收費方式 | 要問清楚 |
|---|---|---|
| 交易手續費(MDR) | 按每筆交易金額百分比 | 唔同卡種、海外卡、商務卡係咪同一費率 |
| 信用卡機月費 | 按月收取服務費 | 每月交易額達標可唔可以豁免 |
| 信用卡機租用 | 按月租機,或一次過購買 | 有冇包維修、換機、紙卷同通訊費 |
| 按金 | 一次性繳付 | 退按金條件、機件損壞扣費 |
| 安裝費/設定費 | 一次性,部分方案豁免 | 有冇包現場安裝同員工培訓 |
| 數據線及通訊費 | 固網線路或流動數據 | 部分方案可以免除連接數據線費用 |
| 其他費用 | 開戶費、行政費、提早終止費 | 最低合約期同搬舖重裝收費 |
手續費計算例子
| MDR 費率 | 每月交易成本 | 每年交易成本 |
|---|---|---|
| 1.5% | HK$4,500 | HK$54,000 |
| 2.0% | HK$6,000 | HK$72,000 |
| 2.5% | HK$7,500 | HK$90,000 |
| 3.0% | HK$9,000 | HK$108,000 |
*以上只為計算示例,唔代表任何供應商實際報價。費率每相差 0.5%,一年成本可以相差幾萬元。
結算周期:幾時收到錢?
結算周期係交易之後款項幾時入到商戶戶口,常見有 T+1、T+2,部分平台需要更長時間,亦可能因業務性質而延長。對要每日入貨、出糧嘅中小企嚟講,結算速度同手續費一樣重要。
*實際信用卡機手續費、月費同租用條款,以收單機構審批及合約為準。
信用卡機邊間好?信用卡機比較 6 大要點
「信用卡機邊間好」冇標準答案。與其問「部機幾錢」,不如問清楚:每收 HK$100,實際袋到幾多?幾時袋到?壞機邊個負責?
| 比較重點 | 點解重要 | 建議問法 |
|---|---|---|
| 1. 交易手續費 | 直接影響每筆交易毛利 | 唔同卡種同海外卡費率有冇分別? |
| 2. 月費及租用 | 固定成本,淡季都要俾 | 交易量達標可唔可以豁免? |
| 3. 結算周期 | 影響現金流 | T+1、T+2 定更長?假期點計? |
| 4. 合約期 | 影響轉供應商嘅彈性 | 最低合約期幾耐?提早終止收幾多? |
| 5. 技術支援 | 壞機等於冇生意做 | 有冇本地熱線、上門維修或後備機? |
| 6. 支付整合 | 影響前線效率同對數 | 可唔可以同時收八達通同電子錢包?可唔可以接駁 POS 系統? |
銀行信用卡機 vs 支付服務供應商
| 比較項目 | 銀行信用卡機 | 支付服務供應商/支付平台 |
|---|---|---|
| 審批時間 | 通常較長,文件審核較仔細 | 通常較快,部分適合新商戶 |
| 費率 | 交易量高嘅商戶較有議價空間 | 入場門檻較低,費率未必最低 |
| 支付方式 | 以信用卡同扣賬卡為主 | 較多一機整合信用卡、電子錢包同二維碼 |
| 適合商戶 | 營業穩定、交易額較高 | 新店、網店、活動、需要多種支付方式 |
按商戶類型揀選信用卡機
新開業信用卡機
新開業商戶營業額未穩定,亦未必有長期營業紀錄,建議優先考慮審批快、前期成本低、合約較短嘅方案,避免一開始就綁長約。商業登記同公司銀行戶口要盡早辦妥,因為信用卡機審批需要時間。詳見新開業商戶開店清單。
小店信用卡機
小店交易量較少,要留意信用卡機月費同租機費會唔會蠶食利潤。可以考慮交易額達標免月費,或者免租機嘅方案;小額交易多嘅話,可以配合八達通收款。
中小企信用卡機
交易量穩定嘅中小企,可以憑營業額向收單機構議價,爭取較低 MDR 同較快結算。多分店商戶可以統一申請,並配合多分店 零售 POS 系統集中對數。
餐廳信用卡機
餐廳重視埋單速度同枱邊收款,無線信用卡機配合餐廳 POS 系統可以提升翻枱率;再加八達通收款,處理小額外賣自取。
流動商戶及展場攤位
市集、展覽、外送同上門服務,適合流動信用卡機或內置 SIM 卡嘅無線信用卡機,唔受收銀台位置限制。
高單價及預約制行業
美容院、傢俬、珠寶、旅行社等,除咗門市信用卡機,仲可以考慮信用卡分期同遙距收款,詳見支付平台手機 App。
申請信用卡機流程
Visa 建議小商戶按三個步驟申請:聯絡支付服務供應商、按業務及收款需要洽談收費並簽署合約,再由服務供應商喺幾個工作天內為店舖安裝終端機。經我們代辦,完整流程如下:
- 初步報價:提供行業、每月營業額、平均每單金額同所需支付方式,問清楚手續費、月費、合約期同結算日。
- 準備文件:整理商業登記、身份證明、公司銀行戶口同店舖資料;未有公司戶口可以同步辦理。
- 風險審批:銀行或支付機構審核業務類型同交易風險,部分行業要補交資料。
- 簽約及設定:確認費率、結算戶口、合約期同終端機數量,所有承諾都應該寫入合約或報價單。
- 安裝及測試:安裝信用卡機,測試付款、退款、取消交易、重印收據同日結(清機)。
- 正式收款:開始使用後,每月核對交易費、退款同結算金額。
申請信用卡機所需文件
- 有效商業登記證(BR)副本
- 有限公司要提供公司註冊證書(CI)
- 東主、董事或授權人香港身份證或護照副本
- 公司銀行戶口證明同近期銀行月結單(一般為最近 3 至 6 個月)
- 店舖相片(門面、招牌、收銀位置)同租約或地址證明
- 產品或服務資料,例如餐牌、價目表、網站或社交平台
*實際所需文件因銀行、支付機構同行業而異,我們會按你揀選嘅方案提供清單。
公司銀行開戶服務:信用卡收款嘅第一步
信用卡收款嘅款項要結算到商戶銀行戶口,所以公司銀行開戶通常係申請信用卡機之前要完成嘅一步。我們可以協助你整理文件、預約銀行,並同信用卡機申請同步跟進,減少自己往返銀行同填表嘅時間;審批仍然由銀行決定。
金管局:開戶文件冇統一清單
香港金融管理局指出,本地銀行並冇一式一樣嘅開戶所需資料清單,個別銀行會按自身商業策略同風險評估自行制定政策;部分銀行除咗遵守香港規定,亦要遵守總行或海外有關當局嘅要求。一般而言,申請公司戶口時,銀行可能要求以下資料:
- 公司身份證明文件:例如註冊證書、獨立公司註冊處紀錄、註冊資料證明書、存續證明書、登記紀錄、合夥協議或章程文件
- 地址:註冊辦事處地址同主要營業地點(如兩者唔同)
- 實益擁有人資料:實益擁有人身份證明,以及公司擁有權同控制權結構
- 開戶目的及性質:開戶目的、預計戶口活動、業務性質同運作模式
- 代表客戶行事人資料:身份證明文件同授權文件
按公司類型準備文件
| 公司類型 | 常見所需文件 |
|---|---|
| 有限公司 | 商業登記證、公司註冊證明書、公司章程、董事同股東身份證明及住址證明、董事決議書、業務證明(例如訂單、合約、租約) |
| 無限公司(獨資) | 商業登記證、東主身份證明文件、住址證明、業務證明 |
| 無限公司(合夥) | 商業登記證、合夥協議、合夥人身份證明同住址證明 |
簡易銀行戶口(Simple Bank Account)
金管局同銀行業界喺 2019 年 4 月推出「簡易銀行戶口」,為只需要基本銀行服務嘅商業客戶提供額外選擇,服務集中喺存款、提款、本地同跨境匯款等。由於服務範圍同交易量較窄,風險相對較低,銀行要做嘅客戶盡職審查亦會少啲;不過申請人仍然要提供銀行要求嘅資料同文件。對初創同新開業商戶嚟講,係值得考慮嘅選擇。
開戶被拒常見原因及貼士
根據政府資料,開戶唔成功嘅主要原因,係申請人未有提供進行客戶盡職審查所需嘅資料或證明文件,令銀行未能了解佢嘅業務性質同運作。所有零售銀行都提供「預先審查」服務,可以先用電郵、傳真或郵寄提交文件預審,再安排會面;銀行亦設有覆檢唔成功申請嘅機制。
- 清楚講明業務性質、客戶同供應商來源,以及預計戶口交易
- 準備業務證明,例如租約、訂單、報價單、網站或社交平台
- 交代清楚公司擁有權同控制權結構
- 預先向銀行查詢清單,善用預先審查服務
信用卡收款安全及合規
- PCI DSS:支付卡產業資料安全標準,由 PCI 安全標準委員會五個創始成員 Visa、Mastercard、American Express、Discover 同 JCB 聯合主導建立。揀選收款平台時應確認已通過認證
- 保存交易紀錄:保留簽賬存根、收據同送貨或服務證明,方便處理拒付(Chargeback)
- 唔好私下記錄卡號:唔好用紙張、WhatsApp 或電郵收集顧客完整卡號同安全碼
- 遙距收款要用安全付款頁:網上同遙距收款宜用支援 3-D Secure 嘅付款頁,詳見遙距收款安全須知
- 店舖網絡分隔:收款設備同 POS 系統唔好同顧客 Wi-Fi 共用網絡,詳見訪客 Wi-Fi 網絡安全
常見問題 FAQ:信用卡機申請及銀行開戶
支援哪些信用卡及支付方式?
常見包括 Visa、Mastercard、銀聯等;部分方案亦支援 American Express、JCB、Diners Club、Discover 或電子錢包,視乎收單機構而定。
無線信用卡機適合甚麼場景?
展覽、市集、外賣上門、活動收費、餐廳枱邊埋單等無固定收銀台的位置;無需依賴固網電話線。
銀行開戶和信用卡機可以一起辦嗎?
可以。我們提供一站式代辦,減少商戶自行往返銀行及填表時間;審批仍由銀行決定。
申請信用卡機需要甚麼文件?
常見包括有效商業登記證、有限公司的公司註冊證書、東主或董事身份證明、公司銀行戶口資料、近期銀行月結單、店舖相片及地址證明,以及產品或服務資料。實際要求因收單機構而異。
信用卡機手續費一般是多少?
信用卡機手續費即商戶扣率(MDR),按每筆交易金額的百分比計算,會因行業、交易量、卡種及收單機構而不同,有供應商指出市場上一般介乎約 1.2% 至 5%。最終費率以審批及合約為準。
信用卡機月費及租用費如何計算?
部分方案收取每月租機費或服務月費,部分在每月交易額達標時豁免,亦有方案免租機但交易費率較高。簽約前應問清楚月費、按金、安裝費、合約期及提早終止費用。
無線信用卡機和流動信用卡機有甚麼分別?
無線信用卡機一般是內置 SIM 卡或 Wi-Fi 的獨立終端機;流動信用卡機(mPOS)通常是讀卡器配合手機或平板 App,經流動網絡、Wi-Fi 或藍牙連接,適合快閃店、展銷攤位、外送及上門服務。
信用卡機邊間好?
沒有一個適合所有商戶的答案。應比較交易手續費、月費及租用、結算周期、合約期、技術支援及支付整合六大要點,並按自己的行業、交易量及收款場景選擇。
新開業公司可以申請信用卡機嗎?
可以。新開業商戶未必有長期營業紀錄,可優先考慮審批較快、前期成本較低及合約較彈性的方案,並提早準備商業登記、公司銀行戶口及店舖資料,以配合開業日期。
開立公司銀行戶口需要甚麼文件?
金管局指出,本地銀行並沒有一式一樣的開戶所需資料清單。一般而言,銀行可能要求公司身份證明文件(例如註冊證書)、註冊辦事處及主要營業地點、實益擁有人資料、開戶目的及性質,以及代表客戶行事人的身份證明及授權文件。
甚麼是簡易銀行戶口?
簡易銀行戶口(Simple Bank Account)於 2019 年 4 月推出,為只需要存款、提款、本地及跨境匯款等基本銀行服務的商業客戶提供額外選擇。由於服務範圍及交易量較窄,銀行進行的客戶盡職審查措施亦相對較少,但申請人仍須提供銀行要求的資料及文件。
公司開戶被拒的常見原因是甚麼?
根據政府資料,開戶不成功的主要原因是申請人未有向銀行提供進行客戶盡職審查所需的相關資料或證明文件,令銀行未能適當了解其業務性質及運作。所有零售銀行均提供預先審查服務,並設有覆檢不成功申請的機制。
還有其他問題?聯絡我們索取信用卡機報價,或瀏覽更多八達通及 POS 系統常見問題。
想比較信用卡機手續費、月費及租用條款?留低聯絡方式,我們快速報價。
索取報價